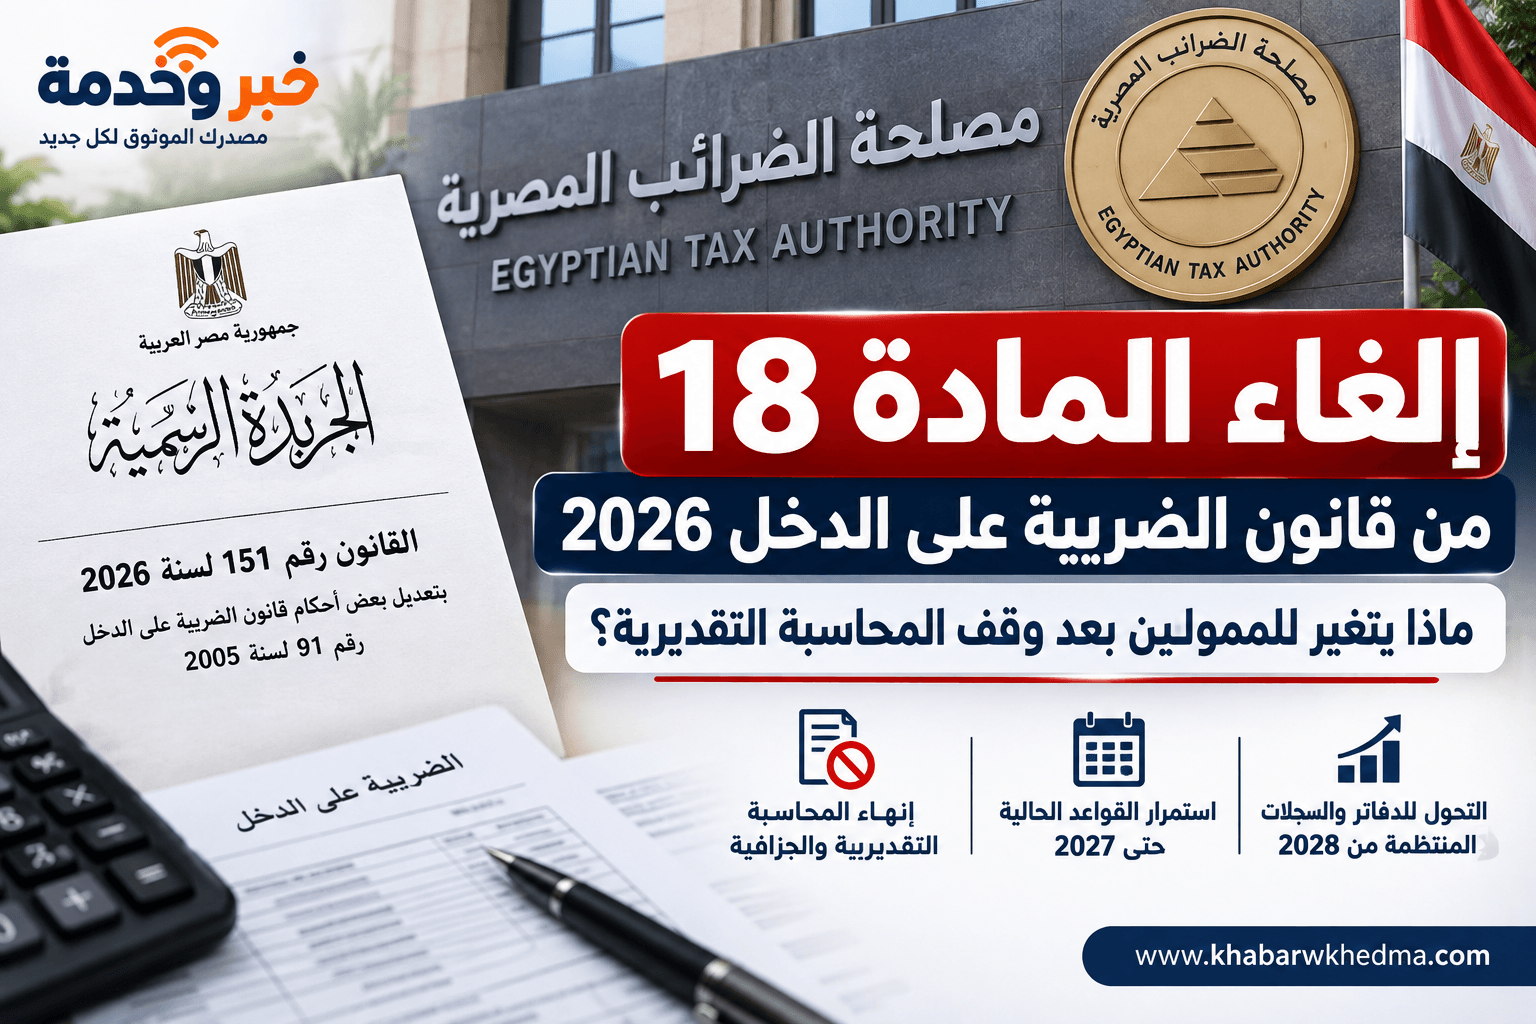
أثار إلغاء المادة 18 من قانون الضريبة على الدخل تساؤلات واسعة بين أصحاب الأنشطة والتجار والممولين، بعد تأكيد مصلحة الضرائب المصرية أن التعديل التشريعي الجديد يستهدف إنهاء الغطاء القانوني الذي استندت إليه المحاسبة التقديرية والجزافية ونسب صافي الربح.
والتغيير صدر ضمن القانون رقم 151 لسنة 2026 بتعديل بعض أحكام قانون الضريبة على الدخل رقم 91 لسنة 2005، لكن إلغاء المادة لا يعني اختفاء المحاسبة التقديرية فورًا عن جميع السنوات؛ إذ نص القانون على استمرار سريان القواعد والأسس والإجراءات الصادرة تنفيذًا للمادة 18 على الفترة الضريبية 2027 وما قبلها.
القانون: رقم 151 لسنة 2026.
القانون الأصلي: قانون الضريبة على الدخل رقم 91 لسنة 2005.
ما الذي أُلغي؟ المادة 18 التي كانت تمثل الأساس القانوني لإصدار قواعد وأسس المحاسبة الضريبية لبعض المنشآت الصغيرة.
هل ألغيت ضريبة الدخل؟ لا.
هل توقفت المحاسبة التقديرية فورًا عن كل السنوات؟ لا.
الفترات حتى 2027: تستمر عليها القواعد والأسس والإجراءات الصادرة تنفيذًا للمادة 18 وفق النص الانتقالي بالقانون.
التحول الكامل: أوضحت مصلحة الضرائب أن المعاملة القائمة على الدفاتر والسجلات المنتظمة والمنظومات الرقمية تبدأ اعتبارًا من الفترة الضريبية 2028.
ما هي المادة 18 من قانون الضريبة على الدخل؟
كانت المادة 18 من قانون الضريبة على الدخل رقم 91 لسنة 2005 تمنح وزير المالية سلطة إصدار قواعد وأسس المحاسبة الضريبية وإجراءات تحصيل الضريبة على أرباح المنشآت الصغيرة، بما يتفق مع طبيعة هذه المنشآت وييسر معاملتها الضريبية.
وعلى أساس هذه المادة صدرت عبر السنوات تعليمات وقرارات تضمنت أسسًا لتحديد نسب صافي الربح أو المحاسبة التقديرية لبعض الأنشطة والحالات.
ولهذا فإن إلغاء المادة 18 لا يتعلق بإلغاء ضريبة الدخل ذاتها، وإنما يتعلق أساسًا بآلية تحديد الأرباح الخاضعة للضريبة في الحالات التي كانت تعتمد على التقدير ونسب صافي الربح.
هل تم إلغاء المادة 18 رسميًا؟
نعم. نصت المادة السادسة من القانون رقم 151 لسنة 2026 صراحة على إلغاء المادة 18 من قانون الضريبة على الدخل.
ونُشر القانون في الجريدة الرسمية بتاريخ 28 يوليو 2026، ونص على العمل به اعتبارًا من اليوم التالي لتاريخ نشره.
إلغاء المادة 18 تم بالفعل بالقانون رقم 151 لسنة 2026، لكن المشرع وضع حكمًا انتقاليًا يحافظ على استمرار القواعد والأسس والإجراءات الصادرة تنفيذًا للمادة بالنسبة للفترات الضريبية 2027 وما قبلها.
القانون رقم 151 لسنة 2026
النص الرسمي المنشور بواسطة مصلحة الضرائب المصرية لتعديل بعض أحكام قانون الضريبة على الدخل رقم 91 لسنة 2005.
قراءة القانون الرسميهل تم إلغاء المحاسبة التقديرية والجزافية؟
أعلنت رئيس مصلحة الضرائب المصرية رشا عبدالعال أن إلغاء المادة 18 يستهدف القضاء على المحاسبة التقديرية والجزافية بشكل كامل، والانتقال إلى نظام يعتمد بصورة أكبر على الفحص الإلكتروني والمستندي والبيانات الفعلية.
لكن يجب التفرقة بين إلغاء الأساس التشريعي وبين موعد انتهاء تطبيق التعليمات القديمة على الفترات السابقة.
| الفترة الضريبية | الوضع |
|---|---|
| 2027 وما قبلها | يستمر سريان القواعد والأسس والإجراءات الصادرة تنفيذًا للمادة 18 وفق النص الانتقالي. |
| من الفترة الضريبية 2028 | أعلنت مصلحة الضرائب أن المعاملة تتجه للاعتماد الكامل على الدفاتر والسجلات المنتظمة والمنظومات الرقمية. |
لا يعني صدور قرار إلغاء المادة 18 أن أي محاسبة تقديرية عن سنوات سابقة أصبحت ملغاة تلقائيًا.
القانون نفسه أبقى القواعد والإجراءات القائمة سارية على الفترات الضريبية لعام 2027 وما قبلها.
متى يبدأ التطبيق الفعلي للنظام الجديد؟
بحسب توضيحات رئيس مصلحة الضرائب المصرية، تستمر التعليمات الحالية للفترات الضريبية حتى 2027، بينما يبدأ التطبيق الفعلي للمعاملة الضريبية القائمة بصورة كاملة على الدفاتر والسجلات المنتظمة والمنظومات الرقمية اعتبارًا من الفترة الضريبية 2028.
وهذا يمنح الممولين فترة انتقالية للاستعداد بصورة أكبر لنظام يعتمد على المستندات الفعلية بدلًا من التقديرات الجزافية.
ما الذي سيتغير للممولين بعد إلغاء المادة 18؟
أهم تغيير متوقع هو أن تحديد الأرباح الخاضعة للضريبة سيتجه بصورة أكبر إلى الاعتماد على الواقع الفعلي للنشاط وما تثبته الدفاتر والسجلات والفواتير والمستندات والمنظومات الإلكترونية.
ويعني ذلك عمليًا زيادة أهمية:
- إمساك دفاتر وسجلات منظمة.
- إثبات الإيرادات الفعلية للنشاط.
- الاحتفاظ بالمستندات المؤيدة للمصروفات والتكاليف.
- الالتزام بالفاتورة الإلكترونية إذا كان الممول من الفئات الملزمة.
- الالتزام بالإيصال الإلكتروني وفق مراحل الإلزام المطبقة.
- مطابقة البيانات الواردة بالإقرارات مع التعاملات المثبتة إلكترونيًا.
- الاحتفاظ بمستندات النشاط بصورة منتظمة لتسهيل الفحص.
هل كل الممولين أصبحوا مطالبين بإمساك دفاتر؟
أوضحت رئيس مصلحة الضرائب أن التعديلات التشريعية تستهدف إغلاق منافذ التقدير الجزافي، وأن الحد السابق المتعلق بإمساك الدفاتر والذي كان عند 500 ألف جنيه تم إلغاؤه، بما يجعل الاتجاه التشريعي قائمًا على التزام الممولين بإمساك دفاتر وسجلات منتظمة.
ومع ذلك، يجب مراعاة أن طريقة الالتزام الفعلية قد تختلف بحسب النظام الضريبي الذي يخضع له الممول، خاصة بالنسبة للمشروعات التي تختار الاستفادة من النظام الضريبي المبسط بالقانون رقم 6 لسنة 2025.
إذا كنت صاحب نشاط، فلا تنتظر حتى 2028 لبدء تنظيم المستندات.
الاعتماد المتزايد على الفواتير والإيصالات والبيانات الإلكترونية يجعل وجود سجل واضح للإيرادات والمصروفات والتعاملات خطوة أساسية من الآن.
هل إلغاء المادة 18 يعني إلغاء ضريبة الدخل؟
لا. إلغاء المادة 18 لا يعني إلغاء ضريبة الدخل ولا إعفاء أصحاب الأنشطة من الضريبة.
التغيير يتعلق بأسلوب المحاسبة وتحديد الوعاء الضريبي في الحالات التي كانت تعتمد على قواعد تقديرية أو جزافية، وليس بإلغاء أصل الضريبة المفروضة على أرباح الأنشطة الخاضعة للقانون.
إلغاء المادة 18: تغيير في الأساس التشريعي للمحاسبة التقديرية والجزافية.
إلغاء ضريبة الدخل: لم يحدث.
ما المقصود بالمحاسبة التقديرية؟
المحاسبة التقديرية هي أسلوب يتم فيه الوصول إلى أرباح النشاط أو صافي الربح الخاضع للضريبة باستخدام أسس أو نسب تقديرية، بدلًا من الاعتماد الكامل على الحسابات والدفاتر والمستندات الفعلية للنشاط.
وقد كانت مصلحة الضرائب تصدر تعليمات محاسبية لبعض الأنشطة لتحديد أسس ونسب صافي الربح في الحالات التقديرية.
ما الفرق بين المحاسبة التقديرية والمحاسبة الدفترية؟
| المحاسبة التقديرية | المحاسبة الدفترية والمستندية |
|---|---|
| قد تعتمد على نسب صافي ربح أو أسس تقديرية مرتبطة بطبيعة النشاط. | تعتمد على الدفاتر والسجلات والمستندات الفعلية. |
| قد لا تعكس في كل الحالات الإيرادات والتكاليف الفعلية بدقة. | تعكس نتائج النشاط وفق البيانات المثبتة والمستندات المقبولة. |
| كانت من أسباب الخلاف والمنازعات في بعض الحالات. | تستهدف زيادة الاعتماد على بيانات قابلة للتحقق إلكترونيًا ومستنديًا. |
لماذا ألغت مصلحة الضرائب المحاسبة التقديرية؟
بحسب مصلحة الضرائب، يأتي التغيير ضمن التوسع في التحول الرقمي وتقليل المنازعات بين المصلحة والممولين الناتجة عن التقديرات الجزافية.
ومع توسع تطبيق الفاتورة الإلكترونية والإيصال الإلكتروني والإقرارات الرقمية، أصبحت لدى المنظومة الضريبية بيانات فعلية أكبر عن المعاملات، وهو ما يدعم الانتقال من التقديرات إلى الفحص القائم على المستندات والبيانات.
هل أصحاب المشروعات الصغيرة سيتضررون من إلغاء المادة 18؟
لا يمكن اعتبار الإلغاء في حد ذاته زيادة تلقائية في الضريبة على المشروعات الصغيرة؛ فالمبلغ المستحق يتوقف على النظام الذي يخضع له الممول وبيانات النشاط والقوانين المطبقة عليه.
كما دعت مصلحة الضرائب أصحاب المشروعات والأنشطة التي لا يتجاوز حجم أعمالها السنوي 20 مليون جنيه إلى دراسة الاستفادة من النظام الضريبي المبسط المنصوص عليه في القانون رقم 6 لسنة 2025.
وتؤكد مصلحة الضرائب أن القانون 6 لسنة 2025 يوفر نظامًا مبسطًا دائمًا للمشروعات المستوفية للشروط، مع نسب ضريبية ترتبط بحجم الأعمال السنوي وتسهيلات في الإجراءات.
ما هو القانون رقم 6 لسنة 2025؟
القانون رقم 6 لسنة 2025 مخصص للمشروعات التي لا يتجاوز حجم أعمالها السنوي 20 مليون جنيه، ويوفر نظامًا ضريبيًا مبسطًا لمن يستوفي شروط الانضمام إليه.
وبحسب مصلحة الضرائب، تبدأ الضريبة في هذا النظام من 0.4% من حجم الأعمال للفئات الأقل، وتتدرج حتى 1.5% وفق شرائح حجم الأعمال المحددة بالقانون.
ليس المقصود من ذكره أن جميع الأنشطة تتحول إليه تلقائيًا.
يجب التأكد من استيفاء شروط الاستفادة واختيار النظام المناسب للحالة الفعلية للممول وفق القانون والتعليمات السارية.
هل الفاتورة الإلكترونية أصبحت أهم بعد إلغاء المادة 18؟
نعم من الناحية العملية. إعلان مصلحة الضرائب عن الانتقال إلى الفحص الإلكتروني والمستندي يجعل المستندات الرقمية أكثر أهمية في إثبات التعاملات والإيرادات والتكاليف.
لكن الالتزام بالفاتورة أو الإيصال الإلكتروني يخضع لمراحل الإلزام والقرارات التي تصدرها مصلحة الضرائب لكل فئة، ولذلك لا ينبغي افتراض أن كل نشاط خاضع لنفس موعد أو شكل الإلزام.
ماذا يجب على صاحب النشاط أن يفعل الآن؟
إذا كنت صاحب مشروع أو نشاط، فمن الأفضل الاستعداد مبكرًا بدل انتظار الفترة الضريبية 2028.
- راجع موقفك الضريبي الحالي.
- حدد النظام الضريبي الذي تخضع له.
- نظّم سجلات الإيرادات والمصروفات.
- احتفظ بالفواتير والمستندات المؤيدة لكل تعامل.
- راجع موقفك من الفاتورة الإلكترونية والإيصال الإلكتروني.
- لا تعتمد على نسبة ربح تقديرية قديمة باعتبارها مستمرة للأبد.
- راجع محاسبًا أو مستشارًا ضريبيًا عند وجود فترات سابقة أو نزاع ضريبي.
الوضع الضريبي يختلف حسب نوع النشاط وحجم الأعمال والفترة الضريبية والنظام الذي يخضع له الممول، لذلك يفضل مراجعة مصلحة الضرائب أو محاسب متخصص قبل اتخاذ قرار مالي أو ضريبي.
هل إلغاء المادة 18 يسري بأثر رجعي؟
لا يجب فهم القانون باعتباره إلغاءً تلقائيًا للمحاسبة عن السنوات السابقة؛ فالنص نفسه حافظ صراحة على استمرار القواعد والأسس والإجراءات الصادرة تنفيذًا للمادة 18 بالنسبة للفترات الضريبية 2027 وما قبلها.
وبالتالي فإن الممول الذي لديه فترات ضريبية سابقة أو منازعة قائمة لا يفترض أن الإلغاء الجديد أنهى هذه الفترات تلقائيًا.
ماذا يحدث للمنازعات الناتجة عن المحاسبة التقديرية؟
أوضحت مصلحة الضرائب أن أحد أهداف إلغاء المادة 18 هو تقليل أسباب المنازعات الناتجة عن التقديرات الجزافية مستقبلًا.
أما المنازعات والفترات السابقة فتخضع للقوانين والقواعد والإجراءات المطبقة عليها، ولذلك يجب مراجعة حالة كل ملف بصورة مستقلة.
هل ستتغير قيمة الضريبة بسبب إلغاء المادة 18؟
لا توجد إجابة واحدة تنطبق على جميع الممولين.
الإلغاء يغير أساس وآلية المحاسبة في المستقبل، لكن قيمة الضريبة تتوقف على:
- حجم النشاط.
- الإيرادات الفعلية.
- المصروفات والتكاليف المقبولة.
- نوع النشاط.
- الفترة الضريبية محل المحاسبة.
- النظام الضريبي الذي يخضع له الممول.
- الدفاتر والمستندات والبيانات المتاحة.
موضوعات مرتبطة
أسئلة شائعة عن إلغاء المادة 18 من قانون الضريبة على الدخل
هل تم إلغاء المادة 18 من قانون الضريبة على الدخل؟
نعم. ألغيت المادة 18 بموجب المادة السادسة من القانون رقم 151 لسنة 2026.
هل تم إلغاء المحاسبة التقديرية نهائيًا؟
تم إلغاء الأساس التشريعي للمحاسبة التقديرية المرتبط بالمادة 18، لكن القواعد والأسس والإجراءات الصادرة تنفيذًا لها تستمر على الفترات الضريبية لعام 2027 وما قبلها.
متى يبدأ الاعتماد الكامل على الدفاتر؟
أعلنت مصلحة الضرائب أن المعاملة الضريبية القائمة كليًا على الدفاتر والسجلات المنتظمة والمنظومات الرقمية تبدأ اعتبارًا من الفترة الضريبية 2028.
هل إلغاء المادة 18 يعني عدم دفع ضريبة دخل؟
لا. الضريبة لم تُلغ، وإنما التغيير يتعلق بأسلوب تحديد الأرباح والمحاسبة الضريبية.
هل السنوات السابقة أُلغيت محاسبتها التقديرية؟
لا. القانون حافظ على استمرار القواعد والإجراءات الصادرة تنفيذًا للمادة 18 على الفترات الضريبية 2027 وما قبلها.
هل كل الممولين مطالبون بإمساك دفاتر؟
أكدت مصلحة الضرائب الاتجاه إلى الاعتماد على الدفاتر والسجلات المنتظمة وإلغاء الحد السابق لإمساك الدفاتر، مع مراعاة الأنظمة الخاصة التي قد يخضع لها بعض الممولين مثل النظام المبسط بالقانون رقم 6 لسنة 2025.
من يستفيد من القانون رقم 6 لسنة 2025؟
يستهدف النظام المبسط المشروعات التي لا يتجاوز حجم أعمالها السنوي 20 مليون جنيه، بشرط استيفاء الضوابط المقررة للاستفادة منه.
هل يجب الاحتفاظ بالفواتير من الآن؟
نعم، تنظيم المستندات والفواتير والسجلات مهم لإثبات الإيرادات والتكاليف والتعاملات، خاصة مع الاتجاه المتزايد للفحص الإلكتروني والمستندي.
الخلاصة
أصبح إلغاء المادة 18 من قانون الضريبة على الدخل أمرًا قانونيًا نافذًا بموجب القانون رقم 151 لسنة 2026، وهو تغيير يستهدف إنهاء الأساس التشريعي للمحاسبة التقديرية والجزافية والانتقال بصورة أكبر إلى المحاسبة القائمة على الدفاتر والسجلات والمستندات والمنظومات الرقمية.
لكن لا يعني ذلك انتهاء تطبيق القواعد القديمة فورًا؛ إذ نص القانون صراحة على استمرار القواعد والأسس والإجراءات الصادرة تنفيذًا للمادة 18 على الفترات الضريبية 2027 وما قبلها.
وبحسب مصلحة الضرائب، يبدأ التطبيق الكامل للمعاملة القائمة على الدفاتر والسجلات المنتظمة اعتبارًا من الفترة الضريبية 2028، وهو ما يجعل الفترة الحالية مهمة لأصحاب الأنشطة لتنظيم حساباتهم ومستنداتهم ومراجعة موقفهم الضريبي.
آخر تحديث: الجمعة 18 سبتمبر 2026 – تم اعتماد نص القانون رقم 151 لسنة 2026 وتوضيح الفترات الانتقالية وموقف المحاسبة التقديرية حتى 2027.