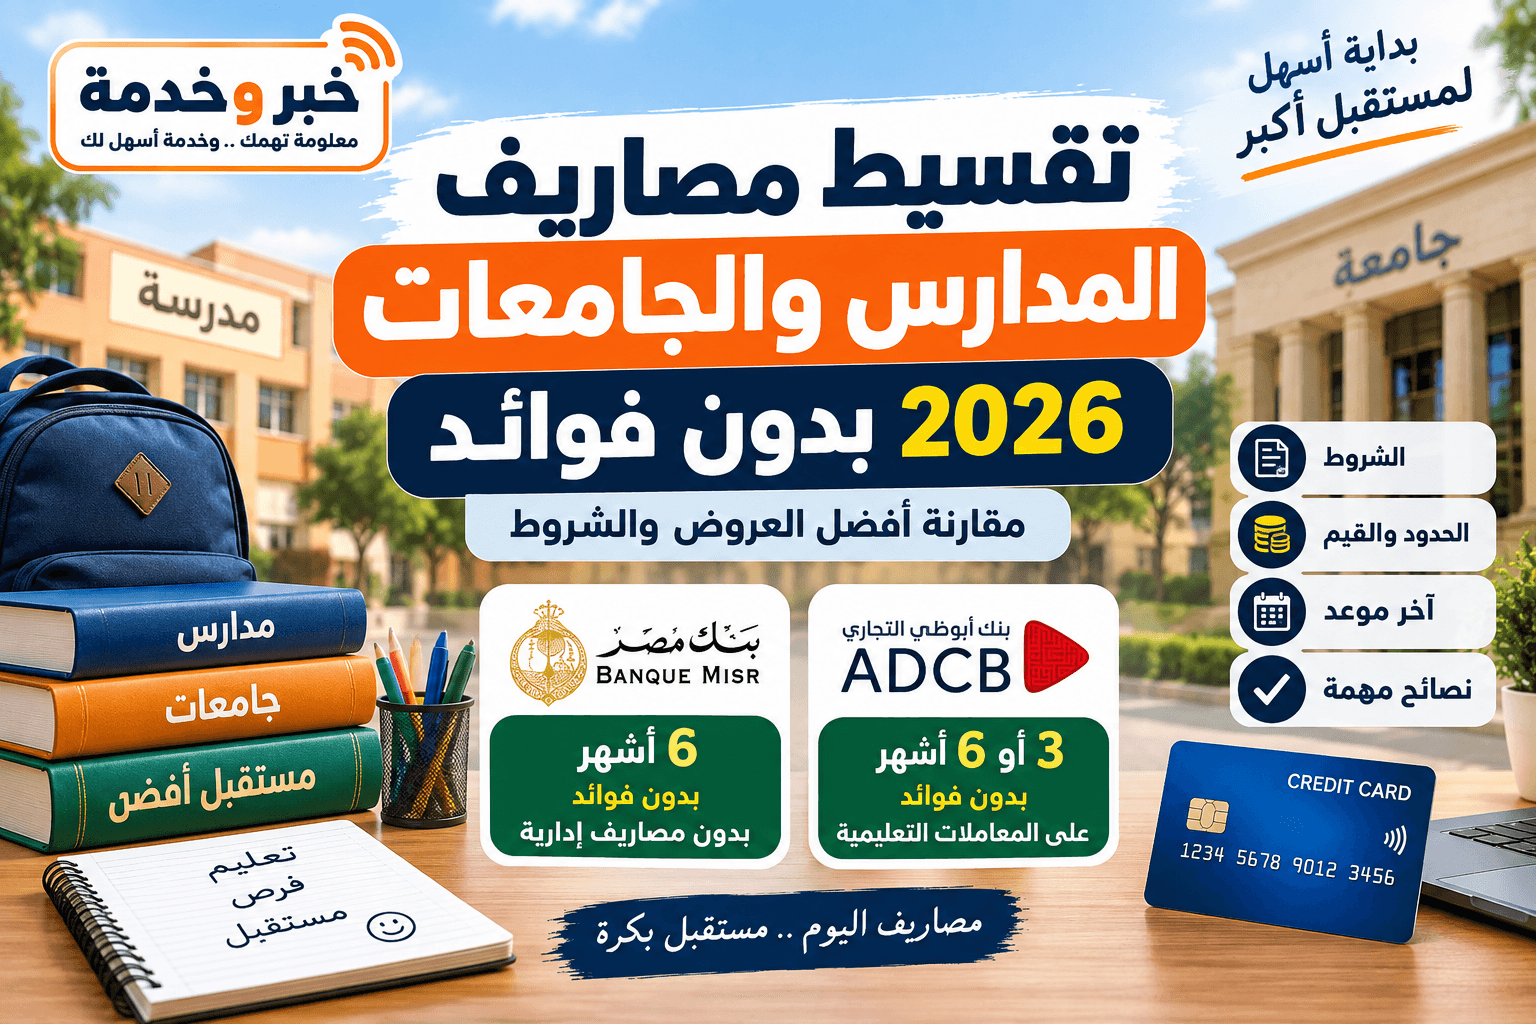
تزامنًا مع بداية العام الدراسي والجامعي الجديد، يبحث كثير من أولياء الأمور والطلاب عن تقسيط مصاريف المدارس والجامعات 2026 بدون فوائد لتخفيف عبء سداد المصروفات دفعة واحدة.
وتوجد خلال سبتمبر 2026 عروض بنكية مخصصة للمصروفات الدراسية، من أبرزها عرض بنك مصر الذي يتيح التقسيط لمدة 6 أشهر بدون فوائد وبدون مصاريف إدارية، وعرض بنك أبوظبي التجاري مصر ADCB الذي يتيح التقسيط لمدة 3 أو 6 أشهر بدون فوائد وفق شروط محددة.
مقارنة عروض تقسيط مصاريف المدارس والجامعات 2026
| البنك | مدة التقسيط | الفائدة | المصاريف الإدارية | آخر موعد |
|---|---|---|---|---|
| بنك مصر | 6 أشهر | 0% | 0% | 30 سبتمبر 2026 |
| ADCB | 3 أو 6 أشهر | 0% | راجع البنك قبل التنفيذ | 30 سبتمبر 2026 |
ويجب قراءة شروط كل عرض بصورة مستقلة؛ فقد تختلف البطاقات المؤهلة والحد الأدنى والأقصى للمعاملة وطريقة طلب تحويل العملية إلى تقسيط.
تقسيط مصاريف المدارس والجامعات من بنك مصر 2026
يتيح بنك مصر لحاملي البطاقات الائتمانية المؤهلة تقسيط مصروفات المدارس والجامعات لمدة 6 أشهر.
والميزة الأهم في العرض الحالي أن البنك يعلن صراحة أن التقسيط يتم بنسبة:
- 0% فوائد.
- 0% مصاريف إدارية.
ويستمر العرض حتى 30 سبتمبر 2026.
ما بطاقات بنك مصر التي يشملها العرض؟
العرض متاح لحاملي بطاقات بنك مصر الائتمانية المؤهلة، مع وجود مجموعة من البطاقات المستثناة وفق الشروط الرسمية.
وتشمل البطاقات المستثناة:
- البطاقات Classic.
- بطاقات العربي.
- بطاقات «قسطها».
- بطاقات الشركات Corporate.
- البطاقات الإسلامية.
ولذلك يجب التأكد من نوع البطاقة قبل دفع المصروفات إذا كان الهدف هو الاستفادة من العرض.
طريقة تقسيط المصروفات من بنك مصر
لا يتم الأمر باعتباره قرضًا نقديًا، بل يعتمد على سداد المصروفات باستخدام البطاقة الائتمانية المؤهلة ثم طلب تحويل المعاملة إلى تقسيط.
- سداد مصروفات المدرسة أو الجامعة باستخدام بطاقة بنك مصر الائتمانية المؤهلة.
- بعد تنفيذ المعاملة، التواصل مع البنك لطلب تحويلها إلى تقسيط.
- يمكن طلب التقسيط من خلال مركز خدمة العملاء على 19888.
- كما يتيح البنك طلب تحويل العملية من خلال خدمة المحادثة المباشرة.
- يتم تنفيذ التقسيط لمدة 6 أشهر وفق شروط الحملة.
عرض ADCB لتقسيط مصروفات المدارس والجامعات 2026
يقدم بنك أبوظبي التجاري مصر ADCB عرض العودة للمدارس 2026، والذي يسمح بتقسيط المعاملات التعليمية المؤهلة باستخدام بطاقات البنك الائتمانية.
ويتيح العرض التقسيط لمدة:
- 3 أشهر بدون فوائد.
- 6 أشهر بدون فوائد.
ويسري العرض على المعاملات المحلية المصنفة ضمن فئة المؤسسات التعليمية، بما يشمل المصروفات الدراسية وبعض معاملات الأدوات المكتبية وفق تصنيف العملية.
شروط عرض ADCB للمصروفات الدراسية
وفق الشروط الرسمية الحالية:
- مدة العرض من 25 أغسطس حتى 30 سبتمبر 2026.
- التقسيط متاح لمدة 3 أو 6 أشهر بدون فوائد.
- الحد الأدنى للعملية 5 آلاف جنيه.
- الحد الأقصى للعملية 100 ألف جنيه.
- العرض متاح لجميع بطاقات ADCB Visa الائتمانية المؤهلة.
- بطاقة Masri Cashback مستثناة من العرض.
- يتم طلب التقسيط بعد تنفيذ العملية.
- آخر موعد لتقديم طلب تحويل العملية للتقسيط هو 5 أكتوبر 2026.
طريقة تقسيط مصاريف الدراسة من ADCB
- استخدام بطاقة ADCB Visa الائتمانية المؤهلة لسداد المعاملة التعليمية.
- التأكد من أن قيمة المعاملة بين 5 آلاف و100 ألف جنيه.
- بعد تنفيذ العملية، الاتصال بمركز خدمة العملاء على 16862.
- طلب تحويل المعاملة إلى خطة التقسيط الخاصة بعرض العودة للمدارس.
- اختيار فترة 3 أو 6 أشهر وفق أهلية العملية وشروط البنك.
أيهما أفضل بنك مصر أم ADCB لتقسيط المصروفات؟
يعتمد الاختيار على البطاقة التي يمتلكها العميل وقيمة المصروفات، لكن هناك اختلاف واضح بين العرضين.
عرض بنك مصر يتميز بأن الشروط المنشورة تؤكد بصورة واضحة الجمع بين 0% فوائد و0% مصاريف إدارية لمدة 6 أشهر.
أما ADCB فيتميز بإتاحة اختيار أقصر لمدة 3 أشهر إلى جانب 6 أشهر، كما يمتد نطاق المعاملات المؤهلة إلى بعض معاملات الأدوات المكتبية المصنفة ضمن القطاع التعليمي، مع حد للعملية من 5 آلاف إلى 100 ألف جنيه.
لذلك لا يوجد عرض واحد هو الأفضل للجميع؛ الأفضل هو الأقل تكلفة بالنسبة إلى بطاقتك وقيمة المصروفات وطريقة السداد المتاحة لدى المدرسة أو الجامعة.
هل كل عرض مكتوب عليه 0% فوائد يكون بدون تكلفة؟
لا. وهذه من أهم النقاط التي يجب الانتباه إليها عند مقارنة عروض التقسيط.
هناك فرق بين:
- 0% فوائد: لا يتم احتساب فائدة على الأقساط.
- 0% مصاريف إدارية: لا توجد رسوم إدارية مرتبطة بخطة التقسيط وفق شروط العرض.
- 0% فوائد مع رسوم: قد لا توجد فائدة، لكن توجد رسوم إدارية أو خدمة أو تكلفة أخرى.
لذلك يجب مقارنة إجمالي ما ستدفعه، وليس رقم الفائدة فقط.
اسأل البنك عن إجمالي المبلغ الذي سيتم سداده حتى نهاية الخطة، وليس فقط عن نسبة الفائدة الشهرية أو السنوية.
هل تطبيقات الشراء الآن والدفع لاحقًا BNPL بدون فوائد؟
توفر شركات وتطبيقات التمويل الاستهلاكي في مصر برامج متعددة للشراء الآن والدفع لاحقًا، لكن لا يجوز اعتبار جميع خطط BNPL بدون فوائد أو بدون رسوم.
فقد تختلف تكلفة التمويل بحسب:
- مدة التقسيط.
- الجهة التعليمية أو مقدم الخدمة.
- قيمة العملية.
- العرض الترويجي المتاح وقت السداد.
- الفائدة أو رسوم الخدمة والمصاريف الإدارية.
ولهذا لا نوصي باختيار تطبيق لمجرد ظهور عبارة «قسط الآن»، بل يجب الاطلاع على التكلفة الإجمالية الفعلية قبل الموافقة على العقد.
تقسيط المصروفات ببطاقة ائتمانية أم قرض تعليم؟
إذا كان لدى ولي الأمر بطاقة ائتمانية مؤهلة وعرض حالي بـ0% فوائد، فقد يكون التقسيط القصير لمدة عدة أشهر مناسبًا لتوزيع دفعة المصروفات.
أما إذا كانت قيمة المصروفات مرتفعة ولا يمكن سدادها خلال 3 أو 6 أشهر، فتوجد منتجات أخرى مثل قروض وتمويل التعليم التي تسمح بمدد سداد أطول، لكنها ليست بالضرورة بدون فوائد.
على سبيل المثال، يتيح بنك مصر قرض تعليم لتمويل المراحل الدراسية والجامعية والدرجات العلمية، بقيمة قد تصل إلى 500 ألف جنيه ومدة تصل إلى 84 شهرًا وفق شروط البنك.
لكن هذا منتج تمويل مختلف تمامًا عن عروض التقسيط بدون فوائد، وتوجد عليه تكلفة تمويل وفق السعر والشروط التي يحددها البنك.
تمويل المصروفات الدراسية من بنك ناصر
هناك أيضًا برامج تمويل مخصصة للمصروفات الدراسية خارج عروض البطاقات الائتمانية قصيرة المدة.
ويمكن لمن لا يناسبه عرض التقسيط الحالي مراجعة دليل تمويل المصروفات الدراسية من بنك ناصر على «خبر وخدمة» لمعرفة الشروط والأوراق وطريقة السداد.
هل يمكن تقسيط مصاريف الجامعات الخاصة؟
يعتمد ذلك على طبيعة عملية الدفع وتصنيفها وقبول الجامعة لوسيلة السداد المستخدمة.
عرض بنك مصر الحالي يشمل معاملات مصروفات المدارس والجامعات، بينما يشترط ADCB أن تكون العملية المحلية مصنفة ضمن فئة المؤسسات التعليمية.
ولهذا يجب التأكد من البنك والجامعة قبل السداد إذا كانت المصروفات مرتفعة أو إذا كنت تعتمد على تحويل المعاملة إلى تقسيط بعد تنفيذها.
هل يمكن تقسيط مصاريف المدارس الخاصة والدولية؟
لا تعتمد أهلية العملية على اسم المدرسة فقط، وإنما على شروط البنك وطريقة تسجيل وتصنيف معاملة الدفع.
وقد تكون المدرسة خاصة أو دولية لكن عملية الدفع لا تستوفي شروط الحملة البنكية، لذلك يفضل التأكد من البنك قبل السداد.
مثال على تقسيط 30 ألف جنيه بدون فوائد
إذا تم تقسيط مبلغ 30 ألف جنيه لمدة 6 أشهر بالفعل دون فوائد أو مصاريف إضافية، يكون القسط الحسابي:
30,000 ÷ 6 = 5,000 جنيه شهريًا
أما إذا كانت هناك رسوم إدارية أو تكلفة إضافية، فلن يكون إجمالي الأقساط 30 ألف جنيه، ويجب إضافة هذه التكلفة عند المقارنة.
تقسيط 60 ألف جنيه على 6 أشهر
في حالة عرض حقيقي بـ0% فوائد و0% رسوم على مبلغ 60 ألف جنيه:
60,000 ÷ 6 = 10,000 جنيه شهريًا
وهذه أمثلة حسابية للتوضيح فقط، ولا تعني الموافقة الائتمانية أو أهلية البطاقة لتنفيذ العملية.
نصائح قبل تقسيط مصاريف المدرسة أو الجامعة
- تأكد من أن البطاقة الائتمانية مؤهلة للعرض قبل الدفع.
- اسأل عن المصاريف الإدارية حتى إذا كان العرض 0% فوائد.
- تأكد من وجود حد ائتماني يكفي قيمة العملية.
- راجع الحد الأدنى والأقصى للمعاملة.
- اعرف هل يجب الاتصال بالبنك بعد الدفع لتحويل العملية إلى تقسيط.
- تأكد من آخر موعد للحملة.
- لا تعتمد على إعلان قديم من عام سابق.
- احتفظ بإيصال سداد المصروفات وإثبات طلب التقسيط.
آخر موعد لعروض تقسيط المصروفات 2026
ينتهي عرض بنك مصر الحالي يوم 30 سبتمبر 2026.
كما تنتهي فترة إجراء المعاملات ضمن عرض ADCB في 30 سبتمبر 2026، مع إتاحة تقديم طلب تحويل العملية المؤهلة إلى التقسيط حتى 5 أكتوبر 2026 وفق شروط البنك.
أسئلة شائعة عن تقسيط مصاريف المدارس والجامعات 2026
هل يوجد تقسيط مصاريف مدارس بدون فوائد في 2026؟
نعم. توجد عروض مصرفية حالية في سبتمبر 2026 تتيح تقسيط معاملات المصروفات الدراسية بدون فوائد وفق شروط كل بنك.
هل بنك مصر يقسط مصاريف المدارس بدون فوائد؟
نعم. العرض الحالي يتيح 6 أشهر بدون فوائد وبدون مصاريف إدارية للبطاقات الائتمانية المؤهلة حتى 30 سبتمبر 2026.
هل عرض بنك مصر يشمل الجامعات؟
نعم، العرض الرسمي يشمل مصروفات المدارس والجامعات.
كم مدة تقسيط المصروفات في ADCB؟
يتيح العرض الحالي الاختيار بين 3 و6 أشهر بدون فوائد للعمليات المؤهلة.
ما أقل مبلغ لتقسيط المصروفات في ADCB؟
الحد الأدنى للعملية المؤهلة هو 5 آلاف جنيه، والحد الأقصى 100 ألف جنيه.
هل كل تقسيط بدون فوائد يكون بدون مصاريف؟
لا. يجب التحقق بشكل منفصل من المصاريف الإدارية ورسوم الخدمة والتكلفة الإجمالية، لأن 0% فوائد لا تعني دائمًا أن جميع الرسوم تساوي صفرًا.
هل BNPL أفضل من بطاقة الائتمان؟
لا توجد إجابة واحدة للجميع. يجب مقارنة التكلفة الإجمالية والمدة والرسوم وشروط كل برنامج قبل الاختيار.
ماذا أفعل إذا لم أملك بطاقة ائتمانية؟
يمكن مقارنة حلول تمويل التعليم أو برامج التمويل الاستهلاكي المتاحة، مع الانتباه إلى أن هذه الحلول قد تتضمن فوائد أو رسومًا ولا تعتبر تلقائيًا بديلًا بدون تكلفة.
الخلاصة
إذا كنت تبحث عن تقسيط مصاريف المدارس والجامعات 2026 بدون فوائد، فهناك أكثر من عرض متاح خلال سبتمبر.
يبرز عرض بنك مصر لأنه يجمع بين 6 أشهر بدون فوائد وبدون مصاريف إدارية حتى 30 سبتمبر، بينما يتيح ADCB تقسيط المعاملات التعليمية المؤهلة على 3 أو 6 أشهر بدون فوائد، بقيمة من 5 آلاف إلى 100 ألف جنيه.
والقاعدة الأهم قبل اختيار أي عرض هي مقارنة إجمالي التكلفة النهائية وليس نسبة الفائدة فقط، والتأكد من أهلية البطاقة والمعاملة قبل دفع المصروفات.
آخر تحديث: 12 سبتمبر 2026. سيتم تحديث هذا الدليل إذا ظهرت عروض رسمية جديدة أو تم تمديد الحملات الحالية بعد نهاية سبتمبر.